液流电池储能产业的装机规模,近几年实现跨越式增长。来自CESA储能应用分会产业数据库统计,2025年国内液流电池储能新增装机达到1.1GW/4.66GWh,其中全钒液流电池新增1.06GW/4.45GWh,在液流电池新增装机总量中占比超96%。
放眼更长周期,国内新型储能的整体建设目标同样宏大。按照相关产业规划,到2027年末,国内新型储能装机目标将突破180GW,相关项目直接投资规模预计可达2500亿元。
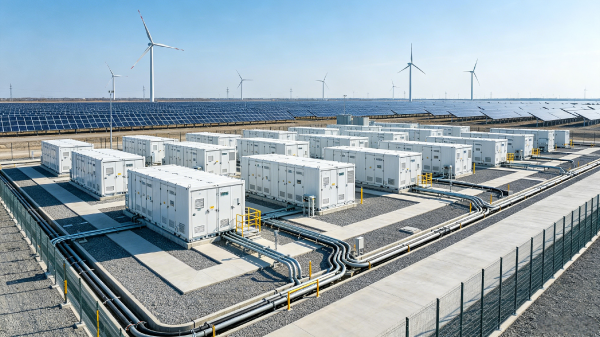
亮眼的装机数据背后,产业落地层面却藏着不小落差。最直观的矛盾集中在并网与盈利两大环节。大量备案、签约项目,最终能够顺利并网投运的比例并不高,部分区域整体并网率不足10%。以山西为例,入库储能项目规模173.49GWh,实际落地投产比例不到15%。
盈利层面的压力同样突出。上市企业财报能够直观反映行业现状。易成新能2024年归母净利润亏损8.51亿元,经营活动现金流为负值。企业亏损一方面源于新能源材料业务周期下行,旗下布局全钒液流电池的业务主体仍处在持续投入阶段,暂时无法形成正向大规模现金流。大量非上市储能企业没有对外披露完整财务数据,行业真实盈利水平很难完整统计。
即便是行业头部企业,资本化之路也并不顺畅。国内一家专注钒储能的龙头企业,早在2022年11月就启动科创板IPO筹备,历经多轮辅导并在2025年底完成辅导验收,但直至2026年,依旧没有向上交所提交正式招股文件。
液流储能已经从示范项目阶段,迈入工程化规模化应用阶段。但如何实现稳定盈利、兑现资产价值,仍是绝大多数企业需要攻克的核心课题。当行业规模不再是稀缺竞争要素,产业真正的价值来源,值得深度探讨。
行业装机数据持续上行,但多数项目财务模型难以跑通。产业困境并非单一因素造成,而是五层结构性矛盾层层传导、互相牵制。
收益机制不稳定,是整套矛盾链条的源头。独立储能项目收入主要来自容量补偿、电能套利、辅助服务三类。目前国内仅有少数区域试点独立储能容量补偿机制,全国统一的容量电价、两部制电价体系尚未完全落地。辅助服务市场品类有限,结算价格偏低,区域之间市场相互割裂。
多数储能项目只能依靠峰谷价差赚取收益。伴随电力市场改革推进,峰谷价差持续收窄,套利空间不断压缩。项目收益基础不稳,后续一系列产业问题九游体育,九游体育股份有限公司,九游体育官方网站,九游Sports由此衍生。
产能规划与真实市场需求存在明显错配。不少企业制定扩产计划,参考依据是项目签约和备案规模,而非最终能够并网落地的实际装机需求。截至2025年底,国内液流电池累计投产产能约65GWh,但当年行业新增装机仅4.7GWh,加上大量在建规划产能,行业产能已经出现明显富余。
上游电解液、电堆、膜材料赛道集中扩产。一旦项目并网进度不及预期,闲置产能会触发激烈的价格竞争,进一步压缩制造环节本就微薄的利润空间。
项目备案签约和实际并网之间存在巨大断层。很多项目在收益模型并不乐观的情况下,企业依旧争抢项目备案、抢占电网接入间隔。企业的普遍思路是先锁定指标,等待设备降价或者市场政策出现利好,再寻找合作方接手项目。
大量项目出现圈而不建的现象,占用变电站稀缺接入资源,挤压了具备真实落地能力项目的并网空间。河北就曾一次性清退85个独立储能项目,涉及规模11.66GW/37.71GWh。
就算项目成功并网,企业也容易陷入规模增长、利润不增的困境。装机体量靠前,不代表资产价值可以顺利兑现。
国内一家钒电池龙头企业,全球钒电池装机市占率接近60%,电解液供应占比约80%,累计落地近50个工程项目,总装机规模约3.8GWh。2024年,企业还完成多个大型储能项目并网。但这家技术储备、项目经验充足的企业,资本化进程停滞三年有余。
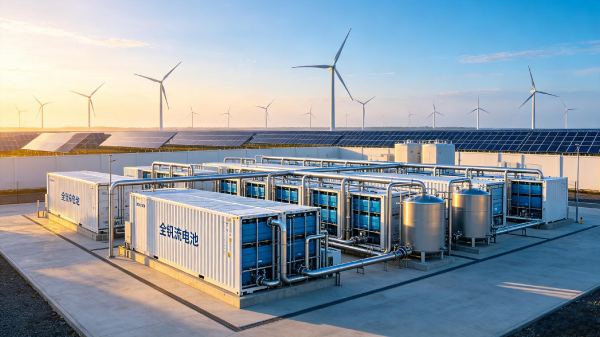
阻碍并不来自技术层面,而是商业化运营和资本市场的双重考验。全钒液流产业仍处在商业化早期,业务模式以单个项目建设为主,毛利率容易受到钒价波动影响。电站业主回款周期较长,资本市场会重点关注企业持续经营能力、收入确认方式、应收账款以及电解液存货减值风险。同时锂电储能持续降本,储能行业价格战持续,资本市场对于长时储能路线规模化盈利的审核标准更为严格。叠加历史项目的债务、担保相关风险,以及当前A股IPO审核节奏,重资产、尚未盈利、回款周期偏长的储能企业,上市推进难度显著提升。
最后一层矛盾,是重资产属性带来的长期资本缺口。储能电站属于重资产投资项目,投资回收期普遍在8至15年,非常适合保险、养老金这类低成本长期资金参与。
可是项目收益波动大,储能资产残值评估体系不完善,长期资本不敢大规模进入市场。项目业主只能选择成本更高的融资渠道,拉长投资回收期,压低项目内部收益率,形成恶性循环。
这五层矛盾首尾相连,形成闭环。收益预期不稳催生大量产能规划,产能过剩叠加收益不确定性造成大量项目签约后无法并网。并网率不足叠加行业价格内卷,让企业规模扩张却难以盈利。盈利困难劝退长期资本,资本供给不足又进一步加剧项目收益的不稳定性。任何一环出现问题,压力都会沿着链条向下传导。
首先是完善收益机制,为独立储能打造稳定可预判的现金流,摆脱单纯依靠峰谷价差博弈的盈利模式。
其次是创新资本工具,探索重资产轻量化路径,吸引长期资金入场。融资租赁、电解液银行、ABS、REITs等金融工具,可分别匹配产业不同阶段的融资需求。
第三是推进储能资产标准化建设。推动电解液从单纯化工原料,转变为可以确权、评估价值、流通交易的钒基资产,降低金融机构资产定价的难度。
第四是持续优化成本曲线。依托短流程工艺、国产膜材料、提升电堆功率密度等技术手段,推动系统成本下降,争取达到可以和锂电储能同台竞争的成本临界点。
这四个方向,分别对应产业五大矛盾。收益机制解决根源层面的收益难题,资本工具破解长期资本缺位的终局困境,资产标准化改善项目盈利与资产价值兑现问题,成本曲线缓解行业产能供需错配。这些路径最终能落地到什么程度,仍有待产业持续验证。
梳理完整套产业矛盾和破局思路,暂时不用急于给出最终结论,有三个核心问题,值得行业从业者持续思考。
第一个问题,如果项目不再享受容量补偿,同时失去峰谷套利空间,项目依靠什么实现持续盈利。
第二个问题,当电站业主回款周期拉长至18个月以上,企业该借助哪一类长期资金,支撑漫长的资金占用周期。
第三个问题,行业规划产能已经达到实际装机十余倍,企业扩产环节,押注的是未来需求落地,还是竞争对手产能退出。
这三道问题没有统一标准答案。但在行业产能出清周期来临之际,企业对这几个问题的判断,会决定企业能否在市场洗牌之后,继续留在赛道之中。