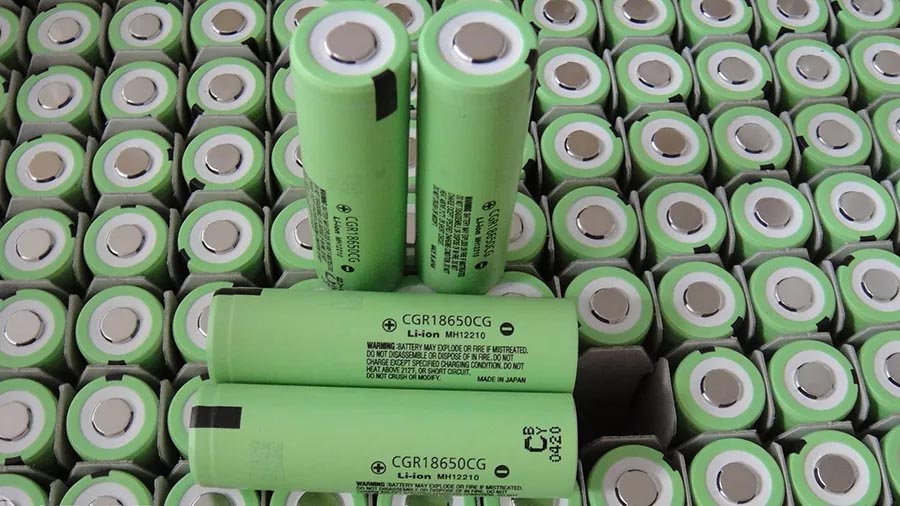
全国上门回收工厂企业库存电池,回收废旧电池、收购废电池,回收各种 电池库存 同样的产品 的回收 更高的回收价格 免费上门评估价格。深圳远景废电池回收有限公司是广东一家环保型的废旧电池回收公司,大量收购报废电池及电池废料边角料。
远景广东废旧电池回收公司营:锂电池回收,三元电池回收,B品电池回收,手机电池回收,回收库存电池,成品废电池回收,回收电芯工厂废料九游体育,九游体育股份有限公司,九游体育官方网站,九游Sports等各种电池产品,库存电池的工厂企业联系洽谈回收事宜!
由于我国动力电池产业化起步较晚,目前尚未达到日本松下、韩国三星和LG等国际企业的竞争水平,因此一直没能进入特斯拉、丰田、福特等全球大型车企的供应体系。
具体而言,今年新实施的补贴政策有望从供给(产品)端释放市场对爆款车型的消费需求,推动行业发展从补贴驱动向消费驱动的转变。随着CATL先后成为宝马、大众的供应商,国产命运正在改写,未来中国的动力电池将在新能源车需求爆发以及国内成本优势的合力下登上世界舞台。在这一过程中,以CATL(宁德时代)为代表的核心企业将充分享受行业高速发展的红利,因市场误解而带来的短期调整正好为长期布局提供了良机。
需求爆发是国内动力电池产业快速发展的基础。过去三年,国内新能源车产销量顺利完成30万辆、50万辆以及70万辆的目标,复合增长超50%。种种迹象表明,政策层面正坚定地朝“2020年200万辆新能源车”的销售目标奋进,未来三年行业产销仍将保持40%以上的高增长,为国内动力电池产业的发展奠定了坚实的基础。
而电池成本的降低又依托于国内数码3C时代延续下来的电池产业链基础,如果我们没有正极材料、负极材料、隔膜、电解液等完善的中上游环节,成本优势的实现便无从说起。
旧电池回收公司成本奠定国内动力电池在国际市场的竞争力。目前动力电池在整车中的成本占比高达50%,考虑到新能源车相比传统燃油车还不具备济性,未来对整车成本的控制依赖于动力电池成本的下降。这些中上游环节普遍具有技术壁垒低、资源约束弱(即便是钴,长期供需也会逆转)的特点,因此只有规模化才能提升效率、降低成本,而这正是中国制造的擅长之处。
根据CPIA数据显示,国内多晶硅、电池片、组件、硅片等制造环节的产能全球占比已分别达到48%、68%、74%、86%。动力电池产业在完成全球产能的占领之前,国内必先历数轮集中度的提高,行业持续洗牌,这一过程将伴随着行业竞争格局的改善及龙头盈利的提升。
根据乘联会的统计,今年前3月,A0和A00级合计销量约为6.48万辆,占同期新能源乘用车销量的55%。2020年若要完成200万辆的目标,今年的总销量需在百万辆以上,由此测算对动力电池的需求拉动将达到50GWh,同比增长40%。
2018年6月12日是2018年新补贴政策的执行时间点,在此以前,新能源车市场的产销集中在商用车以及A0/A00级乘用车等非典型消费类需求;在此以后,以长续航纯电动(BEV)为代表的中大型轿车/SUV和以插电式混动(PHEV)为代表的紧凑型轿车/SUV将分别从、低端两条路线驱动典型消费类需求。
这些车大多是在原有的A0/A00级车身基础上进行简单的三电系统(电机、电控、电池)改装,具有开发成本低、技术含量低和产品价格低的特点,这些产品的存在极大地挤压了主流车企投入大量资金和精力研发纯电动产品的空间,不利于行业的健康发展。
新能源车这几年的发展大致分为两个阶段,2018年6月是两个阶段的分水岭。根据相关机构数据,动力电池产业链各环节前三名市场份额2017年相比2016年均有明显提升。
2018年6月以前,基于电池技术不成熟、消费者习惯未建立等原因,新能源车的整体消费集中在以客车、专用车为代表的商用车和以微型/小型车为代表的乘用车上。
商用车得以快速普及有几方面的原因:一是这类车往往体积较大,相比乘用车来说不存在电池密度低带来的困扰;二是济性较好,无论是客车、公交车还是物流车,由于行驶里程较大,长期运营成本能做到优于燃油车。而微型/小型车(A0/A00)的爆发则更多与补贴制度的不完善有关,从过去几年来看,A0/A00级车一直是我国电动汽车市场上的主导产品,即便是今年前3月销量前10的新能源车型中,仍有北汽EC、江铃E200、知豆D2等A00级产品占据三席的位置。
旧电池回收电话 哪里有旧电池回收。标签:废电池高价回收;旧电池回收电话;哪里有旧电池回收