车企自研电池的真实价值,在于争夺产业链的利润分配权与产品定义权。2026年的新能源车圈,正在上演一场“权力的游戏”。曾经被车企捧在手心的宁德时代,如今成了大家争着“绕开”的对象:广汽搞因湃电池、吉利上自研体系、理想联手欣旺达、蔚来高调组队。媒体称之为“去宁化”或“少宁化”,问题也很尖锐:车企真能绕开它,把电池自给自足吗?
电池是整车价值量最大的单一模块,占物料成本30%左右。谁掌握电池,谁就捏着整车的成本命脉和利润分配权。这条命脉长期攥在宁德时代手里。2026年上半年,宁德一家净赚433亿元,比A股前15家上市车企利润之和还多。整车厂平均净利率不足4%,宁德却有近16%。广汽曾庆洪那句“我不是在给宁德时代打工嘛”,早成了行业名场面。
然而,“想造电池”和“能造电池”之间,横着一条深沟。会造车不一定会造电池,还是要专业的人做专业的事。那么,车企为何集体转向自研?

三重压力逼迫车企自己造电池。首先是成本压力,电池占整车物料成本30%左右,掌握了电池等于控制了整车最大的成本变量。其次是价格战倒逼,2026年上半年汽车行业整体营收同比只增长了1.8%,利润却同比下降了20%,行业利润率3.8%左右,低于工业企业平均的6.1%;行业产能超4000万台,需求在2200万台左右。因此,电池这个最大的成本项被第一个盯上。最后是优惠政策变化,2026年9月1日起锂离子电池按2%征消费税,2027年升到4%;自产自用、用于连续生产的,不缴税。车企自己造电池装车能避税,外购就得吃转嫁的税,单车成本增加。
这些压力环环相扣,使“自研电池”从少数车企的选项变成全行业行动。但动机强不等于干得成。垂直整合是一道难翻的墙。动力电池制造涉及上百道工序,每一道工序的良率都需精确管控,而总良率等于各环节良率的连乘。这意味着即便单道工序良率达到99%,经过上百道工序后,总良率也会大幅衰减。这种“乘法效应”决定了电池制造对工艺一致性、环境控制与质量管理的极致要求,这是整车厂在机械制造领域积累的经验所无法直接迁移的。
规模门槛则体现在资本密集与产能利用率上。目前,单GWh产线亿元。麦肯锡估算,汽车生产规模达50万辆以上、或动力电池生产规模达15GWh以上,车企自研自产才可能具备成本优势。这一门槛的残酷性在于:只有年销数百万辆的比亚迪能支撑全栈自研,而年销50万辆的经济性参考线,多数车企难以企及。
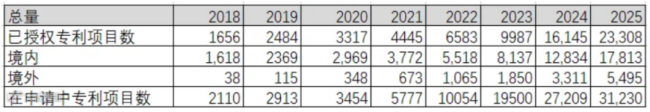
更严峻的是,行业整体产能已严重过剩。2025年,我国动力电池销量1200.9GWh,但装车量仅769.7GWh,装车率约64%。电池厂商产能利用率分化明显,头部企业85%以上,二线%。在产能过剩背景下,车企新建电池产能面临“投产即过剩”的风险。此外,研发投入的差距构成更深层的壁垒。宁德时代累计专利授权超3万项,2024年研发费用186亿元,2025年研发投入约221.5亿元,研发费用几乎等于所有其他电池厂之和。这种长期高强度研发投入形成了明显的技术代差,后来者难以在短期内追赶。
技术壁垒、规模门槛、研发差距与产能过剩四者叠加,共同勾勒出一个清晰的结论:电池制造的专业化壁垒远高于整车厂“自主可控情结”所暗示的难度。值得注意的是,车企自研电池并非“全有或全无”的二元选择,而是存在清晰的层次。自研可分为五层:从电池包设计、BMS,到电芯材料、自建产线、大规模制造,难度逐层陡增。多数车企只走到第二、三层(电池包设计、BMS),到第四、五层投入的钱、人、时间不在同一数量级。这解释了为什么何小鹏明确表示“小鹏不是要自己下场生产电芯,投资电芯最终还是别人的”,也解释了为何理想选择“自研定义+代工制造”的轻资产路线,而非蔚来式的自建产线。
通过简要回顾比亚迪和理想汽车的历程,可以了解不同路径选择下的造电池难度。比亚迪1995年以二次充电电池业务起家,2003年才进入整车领域,其自研电池并非“补课”,而是与生俱来的技术基因。通过弗迪电池体系,比亚迪实现了从矿产资源开发、材料研发、电芯制造、BMS到电池回收的全产业链覆盖,刀片电池成本较普通磷酸铁锂下降约30%。2026年3月发布的第二代刀片电池,能量密度提升至190至210Wh/kg,常温10%至70%充电仅需5分钟。然而,这一成功的代价同样沉重:比亚迪资本性支出从2017年的148亿元飙升至2022年的975亿元。比亚迪证明“全产业链垂直整合”能显著降本,但这是“先有电池再造车”路径的独有红利,需要数十年的电池制造积累,不具备可复制性。
再来看理想。理想代表了一种介于“全自研”与“纯外购”之间的中间路线月,理想与欣旺达动力以50:50比例成立山东理想汽车电池公司;2026年9月,理想出资26.5亿元增资欣旺达动力,成为其第二大股东。全新一代理想L8全系切换欣旺达电芯,电池包PACK总成由合资公司生产,理想自研范围覆盖电芯、Pack、BMS、热管理完整系统,采用“理想主导研发+欣旺达代工”模式。理想模式的核心价值在于,用“26.5亿股权投资+50:50合资”替代了上百亿自建产线,资本负担显著更轻,是“轻资产自研”的典型范式。但这一模式也并非没有风险,理想此前i8曾因初期搭载欣旺达电池遭遇集中退订、被迫切回宁德时代,说明代工模式下的质量稳定性与用户信任仍是关键考验。
回到开篇的问题:车企能绕过宁德时代实现电池完全自供吗?答案是:绕不开。行业终局是“部分自供+多元外采”的混合生态,而非“完全自供”。除比亚迪外,多数车企全栈自产短期比外购更贵,还需重资产投入,面临良率、安全认证等挑战。车企自研的真实目标是“自主权”而非“替代”。何小鹏明确不自己生产电芯,理想走合资代工路线%其他”的供应结构,甚至将重庆耀宁电池工厂出售给宁德时代。这些信号共同表明,多数车企的“自研”止步于电池包(PACK)、BMS和整车集成的层面,电芯仍依赖宁德时代或二线厂代工。车企自研更多是谈判筹码而非替代方案,它改变的是供应商名单与利润分配格局,而非宁德时代的技术壁垒。
通过自研电池包、BMS与整车集成,车企获得了议价权、保供能力与整车定义权,从而在利润分配中争取更有利的位置;通过扶持二线电池厂,车企打破了单一供应商依赖,实现了供应链的多元化。真正的终局是一场围绕利润分配权与定义权的持久博弈。在这场博弈中,专业分工的边界终将回归理性,而电池制造的技术壁垒,仍将是横亘在整车厂面前那道难以逾越的鸿沟。